


))
가계부채가 위험한 것은 소득에 비해 그 규모가 너무 크기 때문이다. 한국은행에 따르면 지난해 9월 말 가계와 비영리단체의 부채는 1196조6000억원이다. 가계와 비영리단체에는 순수 일반가계와 소규모 자영업자 그리고 소비자단체, 종교단체처럼 가계를 돕는 민간 비영리단체가 포함된다. 비영리단체를 가계로 볼 수는 없는 만큼 이를 제외한다고 해도 실질 가계부채는 1000조원을 진작에 넘어선 것으로 한은은 판단하고 있다. 순수 일반가계만 따져도 가계부채는 지난해 말 이미 1000조원을 넘어섰다.
2008년 글로벌 금융위기 이후 가계부채가 지속적으로 증가한 것은 한국만의 두드러진 특징이다. 미국, 영국 등에서 디레버리징(부채 감축)이 진행될 때 한국 가계는 정반대로 부채를 지속적으로 늘렸다. 버블(거품)이 터지는 것을 막기 위해 버블을 더 키우는 정책을 편 결과다. 박근혜정부 들어서도 “빚 내서 집 사라”는 정책이 꼬리를 물면서 지난해 가계부채가 급증했다. 정부 정책이 가계부채 문제를 키운 꼴이다. 가계의 상환능력을 나타내는 가처분소득 대비 부채 비율은 2008년 말 149.7%에서 지속적으로 상승해 지난해 9월 말 169.2%까지 치솟은 상황이다.
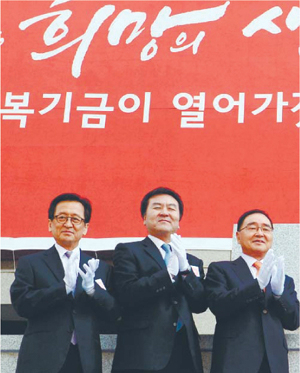 |
| 가계부채가 1000조원을 돌파하면서 정부와 금융당국이 가계부채 관리에 비상이 걸렸다. 사진은 정홍원 국무총리(오른쪽)가 지난해 3월 서울 강남구 한국자산관리공사에서 열린 국민행복기금 출범식에 참석해 표지석 제막식을 하고 있는 모습. 세계일보 자료사진 |
류순열 선임기자